
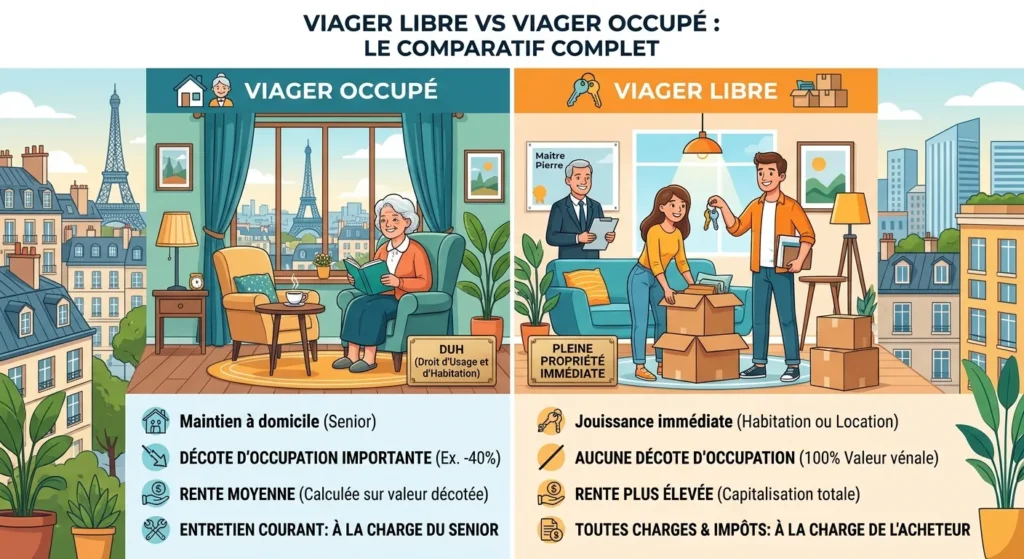
S’il séduit de plus en plus de Français en quête de solutions financières et patrimoniales sur-mesure, le viager ne constitue pas un modèle unique. Deux formules principales coexistent sur le marché immobilier : le viager occupé et le viager libre.
Bien qu’elles partagent la même mécanique juridique fondamentale — le transfert de propriété en contrepartie d’un bouquet et d’une rente à vie —, leurs conséquences financières, fiscales et d’usage sont totalement opposées. Comprendre les spécificités de chaque formule est indispensable pour faire le choix le plus adapté à vos objectifs, que vous soyez vendeur ou acquéreur.
1. Viager occupé : La priorité au maintien à domicile
Le viager occupé représente près de 90 % des transactions viagères en France. Son fonctionnement repose sur le maintien du vendeur dans les lieux jusqu’à la fin de sa vie.
Le principe juridique
Le vendeur (crédirentier) conserve un Droit d’Usage et d’Habitation (DUH) ou, plus rarement, un usufruit sur le logement. L’acheteur (débirentier) fait l’acquisition de la nue-propriété. Il ne peut ni habiter le logement ni le mettre en location tant que le crédirentier y réside.
Les conséquences financières
- Une décote d’occupation massive : En contrepartie du droit d’occupation conservé par le vendeur, la valeur vénale du bien subit une décote (souvent entre 30 % et 60 % selon l’âge du vendeur).
- Des rentes plus modérées : Le calcul de la rente mensuelle s’effectue sur la valeur décotée du bien, ce qui garantit au débirentier un effort financier mensuel plus faible que dans le viager libre.
- Un investissement à moyen/long terme : Pour l’acheteur, le viager occupé s’apparente à une épargne immobilière progressive sans contraintes de gestion locative.
2. Viager libre : La jouissance immédiate du bien
Le viager libre constitue une formule plus minoritaire mais particulièrement attractive pour certains profils d’investisseurs ou d’accédants à la propriété.
Le principe juridique
Dès la signature de l’acte authentique chez le notaire, le vendeur remet les clés à l’acheteur. Ce dernier devient pleinement propriétaire et dispose de la jouissance immédiate du bien. Il peut choisir d’y habiter à titre de résidence principale ou secondaire, ou encore de le louer pour percevoir des revenus fonciers.
Les conséquences financières
- Absence de décote d’occupation : Le prix de vente repose sur 100 % de la valeur vénale du bien sur le marché traditionnel.
- Des rentes et un bouquet plus élevés : La totalité de la valeur du bien devant être financée (via le bouquet et la capitalisation de la rente), l’effort financier mensuel pour l’acheteur est nettement supérieur.
- Autofinancement possible par les loyers : Si l’acheteur décide de mettre le bien en location, les loyers perçus permettent d’éponger une partie ou la totalité de la rente viagère due au vendeur.
3. Tableau comparatif : Viager libre vs Viager occupé
Le tableau ci-dessous récapitule les différences fondamentales entre les deux modalités de vente :
| Critère | Viager occupé | Viager libre |
| Jouissance du bien | Réservée au vendeur (DUH ou Usufruit) | Immédiate pour l’acheteur (habitation ou location) |
| Décote d’occupation | Oui (30 % à 60 % de la valeur du bien) | Non (100 % de la valeur vénale) |
| Montant de la rente | Plus faible (calculé sur la valeur décotée) | Plus élevé (calculé sur la valeur totale) |
| Taxe foncière | Due par l’acheteur (hors TEOM) | Due à 100 % par l’acheteur |
| Gros travaux (art. 606) | Pris en charge par l’acheteur | Pris en charge par l’acheteur |
| Charges courantes | À la charge du vendeur occupant | À la charge de l’acheteur |
| Profil de vendeur idéal | Senior souhaitant rester chez lui et compléter ses revenus | Senior résidant déjà en maison de retraite ou ayant un bien secondaire |
| Profil d’acheteur idéal | Investisseur préparant sa retraite sans souci de gestion | Accédant sans crédit bancaire ou investisseur bailleur |
4. Quel modèle choisir selon votre profil ?
Côté Vendeur :
- Optez pour le viager occupé si vous souhaitez continuer à vivre dans votre cadre de vie habituel sans changer vos habitudes, tout en percevant des revenus complémentaires pour financer votre quotidien ou des soins à domicile.
- Optez pour le viager libre si vous quittez votre logement (départ en résidence senior/EHPAD, déménagement) ou s’il s’agit d’un bien locatif/résidence secondaire dont vous souhaitez vous séparer tout en maximisant le montant du bouquet et des rentes mensuelles.
Côté Acheteur :
- Optez pour le viager occupé si vous disposez d’une capacité d’épargne mensuelle et cherchez un placement patrimonial à prix réduit, sécurisé, et sans les tracas de la gestion locative classique.
- Optez pour le viager libre si vous recherchez un logement pour y habiter immédiatement sans passer par un emprunt bancaire, ou si vous souhaitez réaliser une opération locative en autofinançant la rente viagère par le loyer perçu.
Synthèse
Le choix entre viager libre et viager occupé dépend avant tout de l’usage souhaité du bien et de la situation personnelle du vendeur. Alors que le viager occupé privilégie la protection du maintien à domicile du senior, le viager libre offre une flexibilité totale d’usage en échange de mensualités financières plus soutenues pour l’acquéreur.
Nos derniers articles
- Vendre sa maison en viager : Comment convaincre ses enfants et gérer sa succession ?
- Investir en viager quand on est jeune : Une stratégie patrimoniale méconnue
- Fiscalité du viager : Tout comprendre sur le bouquet, la rente et l'IFI
- Viager libre vs. Vente à terme libre
- Avantages/Inconvénients d'un Prêt Viager Hypothécaire