
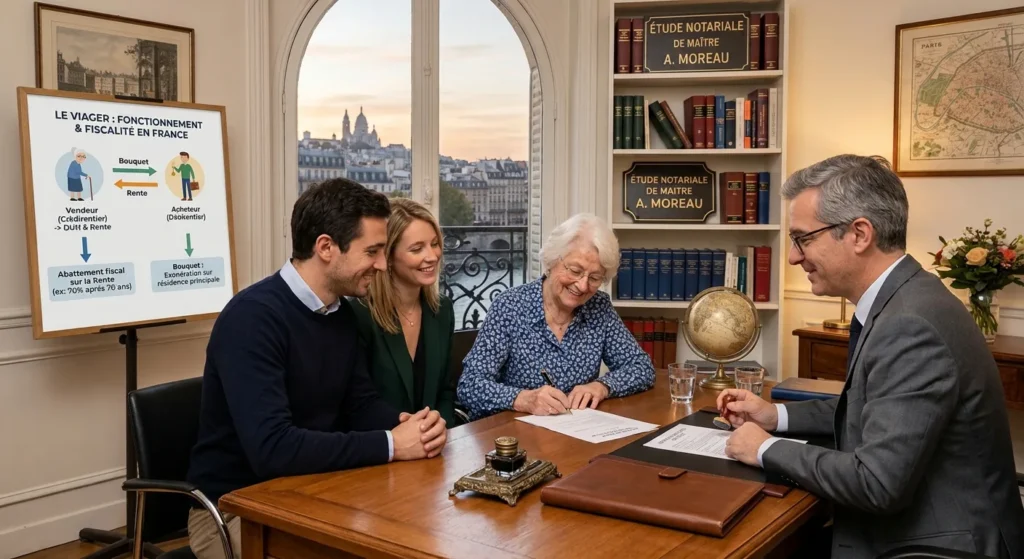
Souvent perçu comme une opération immobilière atypique, le viager repose sur un mécanisme financier et juridique particulier : le transfert de propriété d’un bien en échange d’un capital initial — le bouquet — et d’un revenu périodique versé à vie au vendeur — la rente viagère. Au-delà des considérations patrimoniales, la fiscalité constitue un levier majeur d’attractivité pour cette transaction, tant pour le vendeur (le crédirentier) que pour l’acheteur (le débirentier).
Comprendre les règles fiscales applicables au bouquet, à la rente, aux impôts locaux ainsi qu’à l’Impôt sur la Fortune Immobilière (IFI) est indispensable pour optimiser la transaction et éviter tout redressement fiscal.
1. La fiscalité du bouquet : une exonération très avantageuse
Le bouquet représente le capital versé comptant par l’acquéreur le jour de la signature de l’acte authentique chez le notaire. Son traitement fiscal dépend exclusivement de la nature du bien vendu.
Cession de la résidence principale
Dans l’immense majorité des opérations en viager (notamment en viager occupé), le bien cédé constitue la résidence principale du crédirentier. Dans ce cas de figure, le bouquet bénéficie d’une exonération totale d’impôt sur le revenu et de prélèvements sociaux, au même titre que dans le cadre d’une vente immobilière classique (article 150 U du Code général des impôts).
Cession d’une résidence secondaire ou d’un bien locatif
Si le bien vendu en viager est une résidence secondaire ou un logement mis en location, le bouquet entre dans le champ d’application du régime général des plus-values immobilières des particuliers.
- La plus-value nette est soumise au taux forfaitaire de 19 % au titre de l’impôt sur le revenu et de 17,2 % au titre des prélèvements sociaux (soit un taux global de 36,2 %).
- Des abattements pour durée de détention s’appliquent progressivement à partir de la 6ᵉ année. L’exonération totale d’impôt sur le revenu est acquise après 22 ans de détention, et celle des prélèvements sociaux après 30 ans.
2. La fiscalité de la rente viagère : une imposition au barème progressif avec abattement
Contrairement au bouquet, la rente viagère perçue par le vendeur est soumise à l’impôt sur le revenu dans la catégorie des rentes viagères à titre onéreux (RVTO).
Afin de compenser le fait qu’une partie de la rente correspond au remboursement du capital du bien vendu, le législateur applique un abattement forfaitaire. La fraction imposable de la rente dépend exclusivement de l’âge du crédirentier lors de la jouissance de la rente (c’est-à-dire lors de la signature de l’acte de vente).
Le barème d’abattement selon l’âge du vendeur
| Âge du crédirentier lors du premier versement | Fraction imposable de la rente | Abattement fiscal |
| De 60 à 69 ans inclus | 40 % | 60 % |
| 70 ans et plus | 30 % | 70 % |
Exemple concret :
Un propriétaire âgé de 72 ans vend sa résidence principale en viager. Il perçoit une rente annuelle de 10 000 €. En raison de son âge, seule la fraction de 30 % sera soumise à l’impôt sur le revenu, soit 3 000 €.
Ces 3 000 € s’ajouteront à ses autres revenus (retraite) et seront imposés selon son taux marginal d’imposition (TMI), auxquels s’ajouteront les prélèvements sociaux (17,2 %) calculés uniquement sur ces 3 000 €.
Il est fondamental de noter que la fraction imposable est fixée définitivement au moment de la vente. Elle n’évolue pas au fur et à mesure que le vendeur vieillit.
3. L’Impôt sur la Fortune Immobilière (IFI) : la répartition des charges
La répartition de la valeur de l’immeuble au titre de l’IFI dépend directement du type de viager souscrit : viager occupé ou viager libre.
En viager libre
L’acheteur (débirentier) a la jouissance immédiate du bien. Il doit donc intégrer la valeur vénale totale du bien dans son patrimoine imposable au titre de l’IFI. En contrepartie, le vendeur (crédirentier) n’a aucun actif immobilier à déclarer au titre de cet immeuble.
En viager occupé (avec Droit d’Usage et d’Habitation ou Usufruit)
En principe, selon l’article 968 du Code général des impôts, les biens grevés d’un droit d’usage ou d’un usufruit sont intégrés dans le patrimoine de l’usufruitier ou du titulaire du droit d’usage pour leur valeur en pleine propriété.
Toutefois, une règle de revalorisation spécifique s’applique au viager occupé :
- Côté vendeur : Il déclare la valeur de son droit d’usage et d’habitation (DUH) ou de son usufruit au sein de sa déclaration IFI, évaluée en fonction du barème fiscal (article 669 du CGI).
- Côté acheteur : Il déclare la valeur de la nue-propriété du bien.
De plus, la valeur capitalisée de la rente viagère restant à courir peut, sous certaines conditions strictes, constituer une dette déductible pour l’acheteur, tandis qu’elle peut représenter une créance pour le vendeur.
4. Taxes locales et charges : qui paie quoi ?
Outre l’impôt sur le revenu et l’IFI, la répartition des taxes et charges d’entretien constitue un aspect fiscal et financier majeur réglé par le contrat viager.
En viager occupé avec Droit d’Usage et d’Habitation (DUH)
C’est la formule la plus répandue. La répartition légale (sauf clause contraire au contrat) suit les règles de l’article 605 et suivants du Code civil :
- Taxe foncière : Elle est due par l’acheteur (débirentier). Toutefois, la taxe d’enlèvement des ordures ménagères (TEOM) reste généralement à la charge de l’occupant (le vendeur).
- Taxe d’habitation : Si elle s’applique (sur les résidences secondaires), elle incombe à l’occupant du logement, donc au crédirentier.
- Gros travaux (art. 606 du Code civil) : Réparations de gros murs, voûtes, toitures et clôtures sont à la charge exclusive de l’acheteur.
- Entretien courant et charges de copropriété : L’entretien quotidien et les charges fluides (eau, chauffage, électricité) restent supportés par le vendeur.
En viager libre
L’acheteur occupant ou louant le bien prend à sa charge l’intégralité des impôts locaux (taxe foncière, TEOM) ainsi que la totalité des charges et travaux de copropriété.
Synthèse pour la rédaction du contrat
L’optimisation fiscale du viager repose sur la rédaction rigoureuse du contrat authentique. Pour le vendeur senior, la combinaison d’un bouquet exonéré d’impôt (sur sa résidence principale) et d’une rente fortement abattue (jusqu’à 70 %) permet de constituer un complément de retraite quasiment net d’impôt. Pour l’acheteur, la décote d’occupation réduit l’assiette imposable nette à l’IFI tout en offrant un cadre patrimonial performant.
Nos derniers articles
- Vendre sa maison en viager : Comment convaincre ses enfants et gérer sa succession ?
- Investir en viager quand on est jeune : Une stratégie patrimoniale méconnue
- Viager libre vs. Vente à terme libre
- Avantages/Inconvénients d'un Prêt Viager Hypothécaire
- Vendre en viager quand on est en indivision avec les enfants