
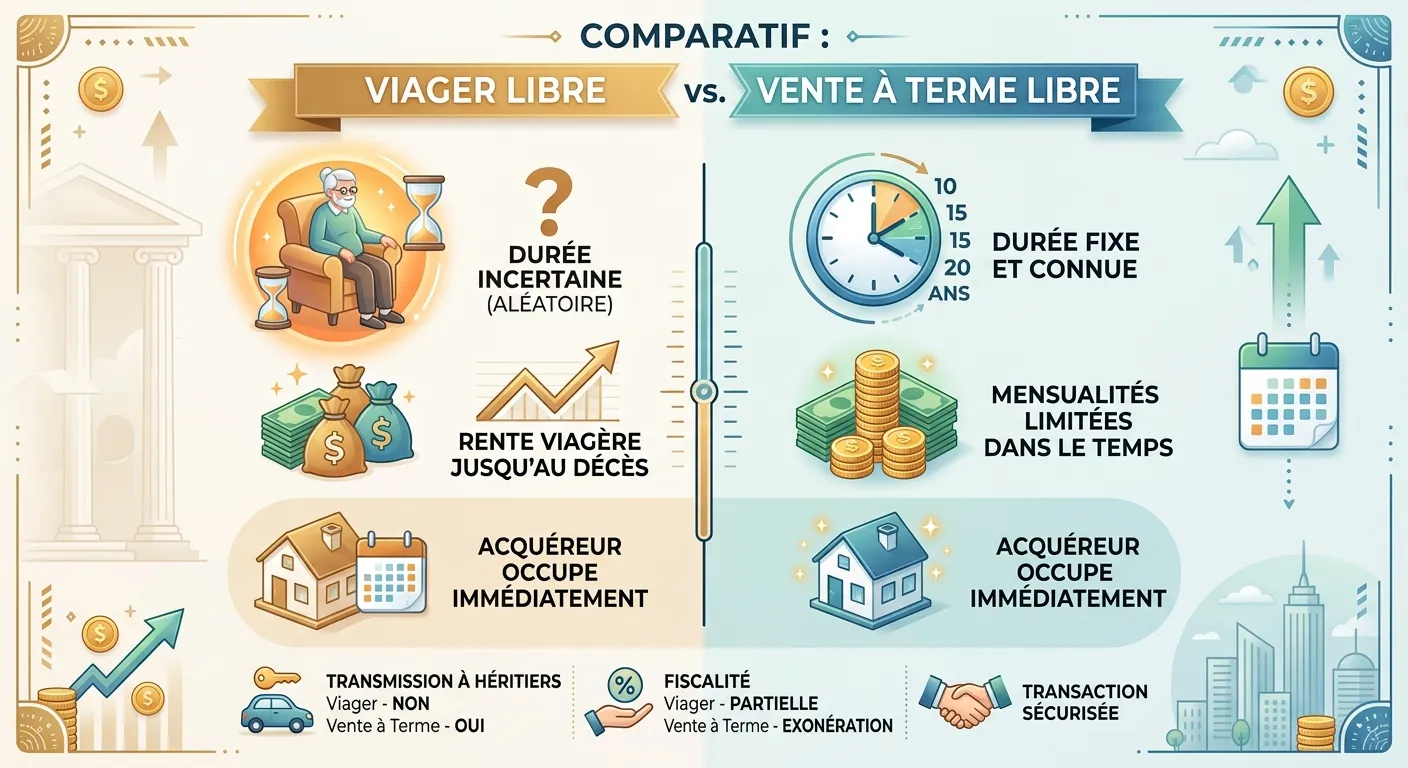
Le viager libre et la vente à terme libre permettent tous deux à l’acheteur (débirentier) de prendre possession du bien dès la signature chez le notaire (pour l’habiter ou le louer), tout en étalant le paiement du prix sur plusieurs années.
La différence fondamentale réside dans l’aléa lié à la durée de vie du vendeur (crédirentier).
Tableau comparatif synthétique
| Critère | Viager Libre | Vente à Terme Libre |
| Durée du contrat | Incertaine (durée de vie du vendeur) | Fixe et définie à l’avance (ex: 10, 15 ou 20 ans) |
| Montant total payé | Aléatoire (dépend de la longévité) | Connu et garanti dès le départ |
| Effet du décès du vendeur | Fin des versements de la rente | Les mensualités restent dues aux héritiers |
| Fiscalité des rentes/mensualités | Rente imposable sur le revenu (avec abattement selon l’âge) | Mensualités totalement exonérées d’impôt sur le revenu |
| Prise de possession | Immédiate (signature chez le notaire) | Immédiate (signature chez le notaire) |
| Répartition des charges/taxe foncière | Intégralement à la charge de l’acheteur | Intégralement à la charge de l’acheteur |
Zoom sur les points clés
1. L’aléa vs la certitude
- En viager libre : L’acheteur fait un pari sur l’espérance de vie du vendeur. Si le vendeur décède prématurément, l’opération est financièrement très avantageuse pour l’acheteur ; s’il vit très longtemps, le coût total augmente.
- En vente à terme libre : Il n’y a aucun aléa financier. Le prix total est ferme et définitif.Si le vendeur décède avant la fin du contrat, l’acheteur doit continuer à verser les mensualités aux ayants droit (héritiers) jusqu’au terme prévu.
2. La fiscalité pour le vendeur
- En viager libre :Le bouquet (comptant) est exonéré d’impôt (s’il s’agit de la résidence principale).La rente viagère mensuelle est soumise à l’impôt sur le revenu et aux prélèvements sociaux (17,2 %), mais bénéficie d’un abattement selon l’âge du vendeur lors du 1er versement : 30 % d’imposition si plus de 70 ans (abattement de 70 %), 40 % entre 60 et 69 ans, 50 % entre 50 et 59 ans.
- En vente à terme libre :Les mensualités ne sont pas considérées comme un revenu, mais comme le règlement échelonné du capital.Par conséquent, elles sont 100 % exonérées d’impôt sur le revenu et de prélèvements sociaux.(Attention : l’éventuelle plus-value immobilière est calculée et due en totalité lors de la signature).
3. Transmission aux héritiers
- En viager libre :La rente s’éteint au décès du vendeur. Ses héritiers ne perçoivent plus rien (sauf si une clause de réversion au profit du conjoint survivant a été prévue).
- En vente à terme libre : La créance est transmise à la succession. La vente constitue une valeur certaine à transmettre aux héritiers si le vendeur décède pendant la période de versement.
Quel choix selon le profil ?
- Le viager libre est privilégié si :
- Vendeur : Vous cherchez un complément de revenu à vie pour vous prémunir du risque de vivre très âgé sans liquidités.
- Acheteur :Vous acceptez une part d’aléa pour espérer une opportunité financière au long cours, tout en disposant du bien tout de suite pour y habiter ou le louer.
- La vente à terme libre est privilégiée si :
- Vendeur : Vous souhaitez un complément de revenus sans fiscalité sur les mensualités, et vous voulez garantir la transmission de ces versements à vos héritiers.
- Acheteur : Vous souhaitez connaître exactement le coût total de votre achat dès le premier jour (comme pour un crédit bancaire, mais généralement sans intérêts).
Chez NOVELIOZ, nous accompagnons chaque personne avec respect, écoute et bienveillance. Si vous souhaitez être mieux informé(e) sur vos options, y compris le viager occupé, nous sommes à votre disposition. Contactez-nous pour une discussion simple, humaine et sans engagement au 02.99.41.76.28.
Nos derniers articles
- Avantages/Inconvénients d'un Prêt Viager Hypothécaire
- Vendre en viager quand on est en indivision avec les enfants
- Viager en famille et succession : attention à la requalification fiscale
- Quelles différences pour le calcul d'un viager sur 1 tête ou 2 têtes ?
- Pourquoi le viager est-il une option éthique pour l'acquéreur ?