
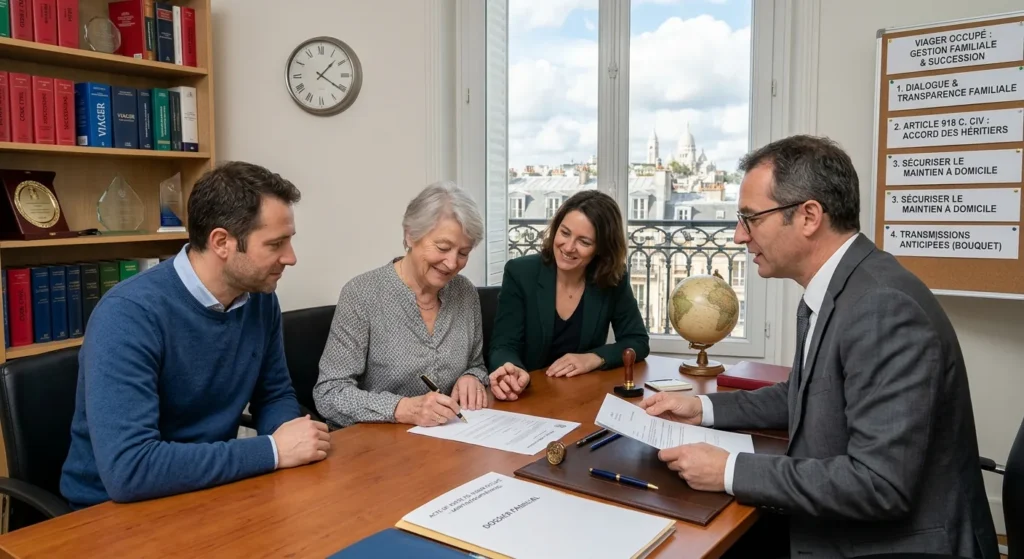
Pour de nombreux seniors, la vente en viager représente une solution financière idéale pour augmenter leurs revenus à la retraite, financer un projet de vie ou faire face à des besoins de santé sans quitter leur logement. Pourtant, la décision d’engager une telle démarche suscite souvent des réticences, voire des tensions au sein du cercle familial.
Les enfants perçoivent parfois le viager comme la perte irréversible du patrimoine familial ou comme une rupture de l’héritage. Aborder ce sujet de manière sereine, maîtriser les aspects juridiques de la succession et expliquer les réels bénéfices du projet sont indispensables pour préserver les relations familiales tout en sécurisant l’avenir du retraité.
1. Comprendre et lever les craintes des enfants
Avant d’engager toute démarche notariale, il est essentiel de comprendre l’origine des blocages psychologiques et affectifs des descendants.
Le sentiment d’être dépossédé de la maison familiale
La maison ou l’appartement familial est souvent chargé de souvenirs d’enfance. Pour les enfants, sa vente à un tiers représente une rupture affective. Expliquer que la valeur du bien sert avant tout à garantir votre autonomie et votre confort de vie permet de recadrer l’enjeu principal : votre bien-être au quotidien.
La peur de perdre l’héritage
Il convient de rappeler un principe juridique fondamental en droit français : les parents sont pleinement propriétaires de leurs biens de leur vivant. Ils disposent de la liberté totale d’en disposer, d’habiter le logement ou de le vendre. Néanmoins, inscrire le projet dans une démarche de transparence permet de rassurer tout le monde sur le sérieux et la viabilité financière de l’opération.
2. Le cadre juridique : éviter les pièges de l’article 918 du Code civil
Sur le plan successoral, le viager fait l’objet d’une attention particulière par le législateur afin d’éviter les abus ou les contestations entre héritiers.
L’article 918 du Code civil et les risques de contestation
L’article 918 du Code civil stipule que la vente en viager consentie à un héritier en ligne directe (par exemple à l’un de ses enfants) est présumée être une donation déguisée. Si la vente a lieu au profit d’un tiers étranger à la famille, ce risque disparaît.
Toutefois, si la vente est réalisée au profit d’un proche ou si un doute subsiste sur le caractère équitable du prix, les autres héritiers réservataires peuvent contester la transaction au moment de l’ouverture de la succession s’ils n’ont pas donné leur accord exprès.
L’importance de l’accord écrit des héritiers
Pour écarter tout risque d’action en réduction ou de litige post-mortem :
- Transparence lors de la signature : Informer les enfants des conditions financières (valeur vénale expertisée, montant du bouquet et de la rente).
- Intervention au contrat : Même si leur accord juridique n’est pas strictement obligatoire pour vendre à un tiers, obtenir le consentement écrit des héritiers réservataires dans l’acte de vente sécurise définitivement l’acheteur et l’ensemble de la famille.
3. Comment le viager protège les enfants et soulage la famille
Loin d’être un acte d’égoïsme, la vente en viager constitue souvent un choix responsable qui protège l’entourage familial à plusieurs niveaux.
Libérer les enfants de l’obligation alimentaire
En France, le Code civil impose aux enfants une obligation alimentaire envers leurs parents si ces derniers se trouvent dans le besoin (financement d’une aide à domicile, entrée en maison de retraite ou EHPAD). En générant une rente mensuelle garantie à vie et un bouquet immédiat, le sénior assure son autonomie financière et évite de faire peser une charge financière lourde sur ses enfants.
Financer la dépendance et le maintien à domicile
Le viager occupé permet de rester chez soi dans des conditions optimales. Le bouquet et la rente peuvent financer :
- L’aménagement du logement (accessibilité, salle de bains adaptées).
- Les services d’aide à la personne ou de soins à domicile.
- Le règlement des charges quotidiennes et de la taxe foncière (prise en charge en grande partie par l’acquéreur selon les contrats).
4. Transmettre du capital de son vivant grâce au bouquet
Le viager offre une opportunité méconnue : la possibilité d’effectuer une transmission anticipée du patrimoine.
Plutôt que d’attendre l’ouverture de la succession, le vendeur peut utiliser une partie du bouquet perçu lors de la vente pour réaliser des donations de son vivant à ses enfants ou petits-enfants.
Rappel fiscal : En France, chaque parent peut donner jusqu’à 100 000 € par enfant tous les 15 ans sans aucun droit de donation à payer. Il est également possible de verser un don familial de sommes d’argent exonéré à hauteur de 31 865 € (sous conditions d’âge).
Grâce au bouquet, le vendeur aide financièrement ses descendants au moment où ils en ont le plus besoin (achat d’une résidence principale, financement des études des petits-enfants), tout en conservant pour lui-même une rente viagère mensuelle pour sécuriser ses vieux jours.
Synthèse pour réussir sa démarche en famille
Vendre en viager s’anticipe et s’explique. En associant vos enfants dès la phase d’évaluation du bien et en recourant aux conseils d’un notaire pour faire certifier la valeur du logement et le calcul de la rente, vous transformez une prise de décision individuelle en un projet patrimonial serein et protecteur pour toute la famille.
Nos derniers articles