
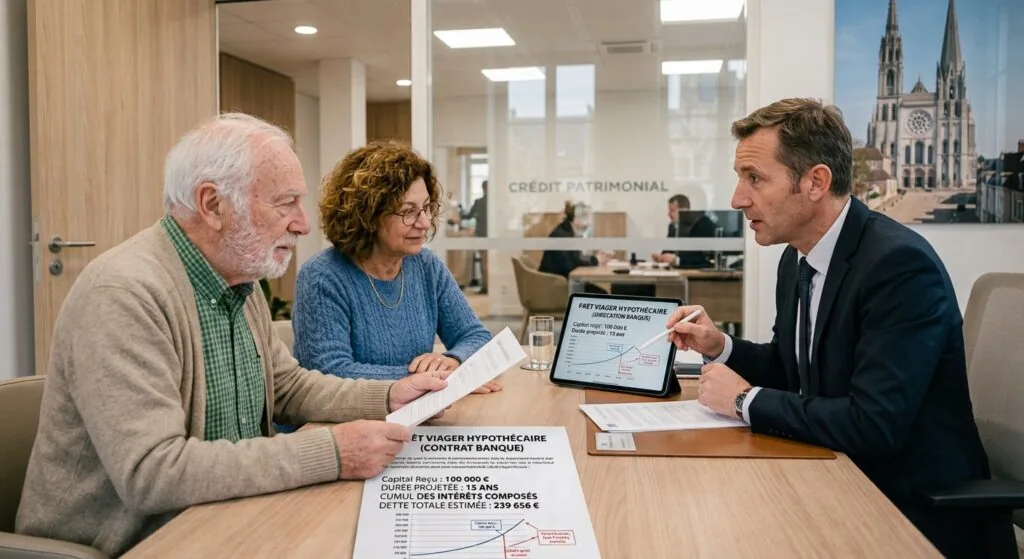
Le Prêt Viager Hypothécaire (PVH) est un crédit garanti par une hypothèque sur un bien immobilier, destiné principalement aux seniors. Contrairement à une vente en viager classique, vous conservez 100 % de la propriété de votre logement. Vous recevez un capital (ou des versements périodiques), et aucun remboursement (ni capital, ni intérêts) n’est exigé de votre vivant. Le prêt est remboursé au moment du décès (ou de la vente du bien) grâce au produit de la vente de l’immeuble.
Voici une analyse détaillée des avantages et des inconvénients du PVH, avec une mise en lumière spécifique du mécanisme de calcul des intérêts.
Avantages et Inconvénients
Les Avantages
- Conservation du titre de propriété : Vous restez seul propriétaire de votre bien. Vous pouvez continuer d’y habiter toute votre vie ou le louer.
- Aucun remboursement de votre vivant : Aucune mensualité ne vient impacter votre budget mensuel.
- Absence de condition de santé ou d’âge maximal : Il n’y a pas de questionnaire médical ni d’assurance emprunteur obligatoire, ce qui le rend accessible aux personnes âgées ou ayant des soucis de santé.
- Protection des héritiers contre la dette : La dette maximale remboursable par les héritiers est capée à la valeur du bien au moment du décès. Même si la dette dépasse la valeur de la maison, l’établissement bancaire ne peut pas réclamer d’argent supplémentaire sur le reste de la succession.
Les Inconvénients (Points de vigilance)
- Frais initiaux élevés : Frais d’expertise immobilière, frais de dossier bancaire et frais de notaire pour l’inscription de l’hypothèque.
- Impact sur le patrimoine des héritiers : La valeur nette transmise aux héritiers diminue fortement au fil du temps à mesure que la dette accumulée augmente.
- Coût total du crédit et effet « Boule de neige » : C’est le désavantage majeur du PVH. Les intérêts non payés chaque année viennent s’ajouter au capital initial pour produire à leur tour des intérêts les années suivantes (intérêts composés).
Prêt immobilier classique vs. Prêt viager hypothécaire : La différence d’impact financier
Pour bien comprendre pourquoi le coût d’un prêt viager hypothécaire s’envole au bout de 10 à 15 ans, il faut comparer les deux modes de calcul des intérêts :
1. Le prêt amortissable classique (à échéances constantes)
Dans un prêt immobilier traditionnel, vous payez une mensualité chaque mois. Cette mensualité couvre :
- Les intérêts calculés sur le capital restant dû.
- Une part de remboursement du capital.
Comme le capital diminue chaque mois, la part des intérêts diminue également au fil du temps. Le montant total des intérêts est amorti au fur et meurs.
2. Le prêt viager hypothécaire (à intérêts composés / cumulés)
Dans un PVH, vous ne remboursez rien pendant toute la durée du prêt. Les intérêts générés chaque année sont ajoutés à la dette globale.
L’année suivante, la banque calcule le taux d’intérêt non pas sur la somme que vous avez empruntée au départ, mais sur le total (Capital d’origine + Intérêts accumulés des années précédentes).
C’est le principe de la capitalisation des intérêts. Plus le prêt dure longtemps, plus la croissance de la dette s’accélère de façon exponentielle.
Exemple chiffré : Emprunt de 100 000 € sur 15 ans à un taux de 6 %
Prenons un exemple concret pour visualiser l’écart entre un prêt amortissable classique et un prêt viager hypothécaire, pour une même somme empruntée de 100 000 € au taux annuel de 6 %.
| Critère de comparaison | Prêt Amortissable Classique (Mensualités constantes) | Prêt Viager Hypothécaire (Intérêts composés) |
| Paiement mensuel | 843,86 € / mois pendant 15 ans | 0 € / mois |
| Évolution de la dette | Diminue chaque mois jusqu’à 0 € | Augmente chaque année (capitalisation) |
| Cumul des intérêts payés à 15 ans | ~ 51 895 € | ~ 139 656 € |
| Montant total dû au bout des 15 ans | 0 € (prêt entièrement remboursé) | 239 656 € (Capital 100k€ + Intérêts 139,6k€) |
Décomposition de l’escalade de la dette sur 15 ans pour le PVH :
- Année 1 : Vous devez 100 000 €. Intérêts de 6 % = 6 000 €. Dette totale = 106 000 €.
- Année 2 : Les 6 % s’appliquent sur 106 000 €. Intérêts = 6 360 €. Dette totale = 112 360 €.
- Année 5 : La dette atteint 133 822 € (33 822 € d’intérêts cumulés).
- Année 10 : La dette atteint 179 085 € (79 085 € d’intérêts cumulés).
- Année 15 : La dette atteint 239 656 € (139 656 € d’intérêts cumulés).
Constat au bout de 15 ans : Le montant des intérêts accumulés (139 656 €) dépasse le montant du capital initialement emprunté (100 000 €). La dette totale a été multipliée par 2,4.
Si le bien immobilier valait 300 000 € au départ et que sa valeur n’a pas augmenté, il ne restera plus que ~60 000 € pour les héritiers après remboursement du prêt viager à la banque au bout de 15 ans.
Chez NOVELIOZ, nous accompagnons chaque personne avec respect, écoute et bienveillance. Si vous souhaitez être mieux informé(e) sur vos options, y compris le viager occupé, nous sommes à votre disposition. Contactez-nous pour une discussion simple, humaine et sans engagement au 02.99.41.76.28.
Nos derniers articles
- Vendre sa maison en viager : Comment convaincre ses enfants et gérer sa succession ?
- Investir en viager quand on est jeune : Une stratégie patrimoniale méconnue
- Fiscalité du viager : Tout comprendre sur le bouquet, la rente et l'IFI
- Viager libre vs. Vente à terme libre
- Vendre en viager quand on est en indivision avec les enfants