
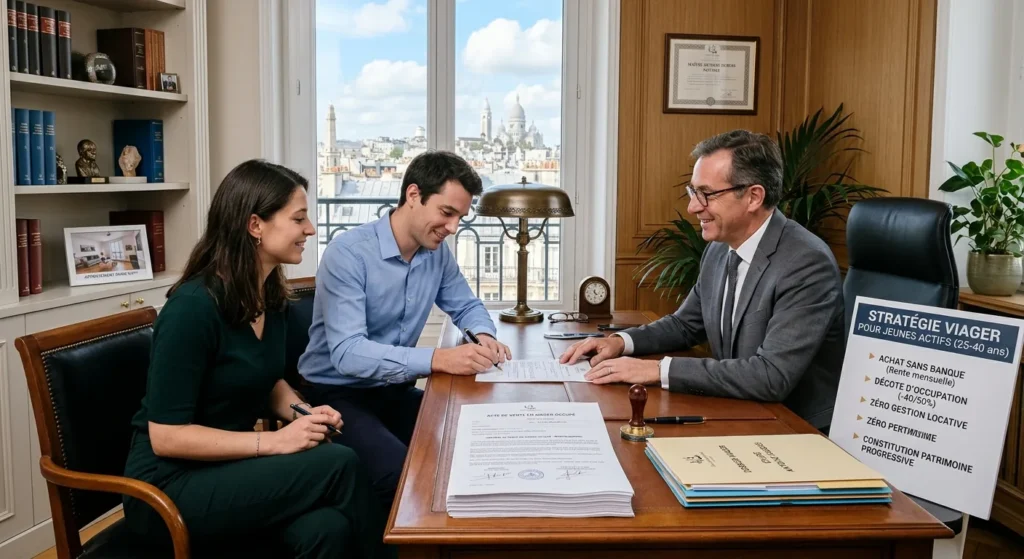
L’investissement immobilier traditionnel repose quasi systématiquement sur le même schéma : l’obtention d’un prêt bancaire, le paiement d’intérêts élevés, la souscription d’assurances emprunteur et la gestion quotidienne de locataires. Pour les jeunes actifs de 25 à 40 ans, ce modèle se heurte souvent aux exigences strictes des banques en matière de capacité d’endettement et d’apport personnel.
Pourtant, une alternative patrimoniale particulièrement efficace existe : l’achat en viager occupé. Loin d’être réservé aux investisseurs seniors, le viager constitue un levier financier stratégique pour se constituer un patrimoine immobilier à prix réduit et sans crédit bancaire.
1. Acheter sans banque : l’autofinancement par la rente
Le principal obstacle à l’investissement immobilier pour les jeunes générations réside dans l’accès au crédit. L’achat en viager contourne cette contrainte grâce à un financement direct entre le vendeur et l’acheteur.
L’absence de frais bancaires et d’intérêts
Dans une transaction viagère, l’acheteur (le débirentier) ne verse pas d’intérêts à un établissement financier. Le coût du capital est déterminé dès le départ. Vous économisez ainsi :
- Les intérêts d’emprunt sur 20 ou 25 ans.
- Les frais d’assurance emprunteur, souvent très lourds pour les profils à risque ou sans apport.
- Les frais de dossier et de garantie (hypothèque ou organisme de caution).
La gestion du flux financier
Le paiement s’articule en deux temps :
- Le bouquet : Un apport initial payable au moment de la signature chez le notaire, généralement compris entre 20 % et 30 % de la valeur du bien.
- La rente mensuelle : Une somme fixe versée chaque mois au vendeur (le crédirentier).
Pour un jeune actif disposant d’une capacité d’épargne mensuelle réguliere, la rente s’assimile à un plan d’épargne forcé. Plutôt que de placer son argent sur des livrets à faible rendement, l’acheteur transforme son épargne mensuelle en mètres carrés.
2. La décote d’occupation : un levier de rentabilité unique
L’atout majeur du viager occupé réside dans la décote d’occupation. En acceptant que le vendeur conserve le Droit d’Usage et d’Habitation (DUH) jusqu’à la fin de sa vie, l’acheteur bénéficie d’une réduction immédiate sur le prix d’achat du bien.
Comment fonctionne la décote ?
Cette décote correspond aux loyers que le vendeur aurait dus s’il avait été locataire pendant toute la durée estimée de son occupation (selon les tables de mortalité de l’INSEE).
Exemple concret : Un appartement situé dans une grande métropole est estimé à 200 000 € sur le marché classique. Si le vendeur a 75 ans, la décote d’occupation peut atteindre 40 % à 50 %. L’acheteur acquiert la nue-propriété du bien sur une base de 100 000 € à 120 000 €.
Cette réduction équivaut à percevoir l’intégralité des loyers futurs immédiatement, sous forme de remise sur le prix d’achat, sans aucun risque d’impayé locatif ni de vacance du logement.
3. Zéro gestion locative, zéro dégradation
Contrairement à l’investissement locatif classique (LMNP, Pinel, bail nu), le viager occupé libère l’investisseur des contraintes de gestion administrative et relationnelle :
- Pas de recherche de locataire : L’occupant est déjà en place et connaît parfaitement le logement.
- Pas de risque de loyers impayés : Le vendeur habite son propre bien qu’il a occupé pendant des années, garantissant un soin particulier aux lieux.
- Répartition claire des charges : Le vendeur conserve à sa charge les dépenses d’entretien courant, les factures d’énergie et la taxe d’habitation (si applicable). L’acheteur ne prend en charge que les gros travaux (article 606 du Code civil) et la taxe foncière.
4. Maîtriser le risque de longévité et sécuriser son investissement
La principale réticence à l’achat en viager réside dans l’aléa lié à l’espérance de vie du vendeur. Pour un jeune investisseur, cet aléa doit être appréhendé de manière rationnelle et stratégique.
Sélectionner des biens en zones tendues
Pour sécuriser l’investissement, il convient de privilégier des logements situés dans des secteurs à fort potentiel d’appréciation foncière (grandes agglomérations, zones littorales ou dynamiques). Même si l’occupation dure plus longtemps que prévu, l’augmentation de la valeur immobilière à terme compense l’allongement du versement des rentes.
La revente du contrat viager
Rien n’oblige un jeune acquéreur à conserver le viager jusqu’au décès du vendeur. Il est parfaitement légal de revendre un bien sous viager en cours de contrat. L’acquéreur suivant reprend alors le versement de la rente initiale, tandis que le premier acheteur récupère son capital investi valorisé selon l’évolution du marché.
Synthèse pour le jeune investisseur
Pour les trentenaires, le viager occupé constitue un outil patrimonial d’une efficacité remarquable. Il permet d’acquérir de l’immobilier haut de gamme avec une décote massive, d’investir progressivement sans passer par l’accord d’une banque, et de constituer un capital solide pour la retraite ou pour de futurs projets.
Nos derniers articles
- Vendre sa maison en viager : Comment convaincre ses enfants et gérer sa succession ?
- Fiscalité du viager : Tout comprendre sur le bouquet, la rente et l'IFI
- Viager libre vs. Vente à terme libre
- Avantages/Inconvénients d'un Prêt Viager Hypothécaire
- Vendre en viager quand on est en indivision avec les enfants