
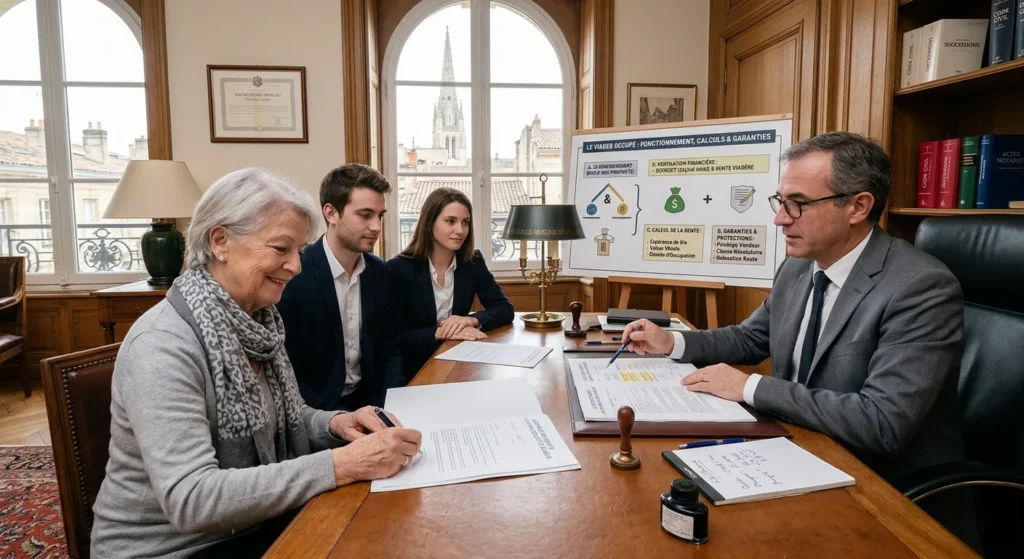
Le viager occupé constitue le modèle de vente viagère le plus répandu en France. Il permet à un propriétaire senior de transformer son patrimoine immobilier en un revenu complémentaire garanti à vie, tout en continuant à vivre dans son logement. Pour l’acheteur, c’est une opportunité d’acquérir de l’immobilier à prix réduit.
Pour réussir une telle transaction, il est fondamental de comprendre le fonctionnement juridique du démembrement, la méthodologie de calcul du bouquet et de la rente, ainsi que les clauses de protection indispensables aux deux parties.
1. Le mécanisme juridique : le démembrement de propriété
La vente en viager occupé repose sur la séparation de la pleine propriété d’un bien en deux droits distincts : la nue-propriété et l’usufruit (ou le droit d’usage)
DUH ou Usufruit : la différence essentielle
- Le Droit d’Usage et d’Habitation (DUH) : Dans plus de 90 % des contrats, le vendeur réserve à son seul profit un DUH. Ce droit est personnel et incessible : le vendeur a le droit d’habiter le logement jusqu’à son décès, mais il ne peut ni le louer, ni le céder à un tiers.
- L’Usufruit : Si le contrat prévoit un usufruit, le vendeur (usufruitier) peut non seulement occuper le logement, mais aussi le louer et en percevoir les loyers s’il décide de s’installer ailleurs (par exemple en maison de retraite). En contrepartie, la décote d’occupation accordée à l’acheteur est généralement un peu plus faible.
2. La ventilation financière : calcul du bouquet et de la rente
La fixation du prix en viager repose sur un calcul d’actuariat qui prend en compte la valeur foncière du bien, l’âge du vendeur et son espérance de vie théorique.
Étape 1 : Déterminer la valeur occupée (la décote)
On part de la valeur vénale du bien (sa valeur sur le marché libre). On applique ensuite la décote d’occupation, qui correspond à la valeur économique du droit d’usage conservé par le vendeur.
Cette valeur est calculée à partir des tables de mortalité (INSEE ou tables d’assureurs) et d’un taux de rendement théorique.
Exemple : Un bien vaut 300 000 € net vendeur. Selon l’âge du vendeur (ex. 75 ans), le DUH est évalué à 40 %. La valeur occupée (nue-propriété) à financer par l’acheteur est donc de 180 000 € (300 000 € – 120 000 € de décote).
Étape 2 : La répartition entre Bouquet et Rente
Cette valeur occupée de 180 000 € est ensuite ventilée librement entre les deux parties :
- Le Bouquet : Capital versé comptant le jour de la signature (par exemple 50 000 €).
- Le Capital à rentabiliser : La somme restante (180 000 € – 50 000 € = 130 000 €) sert de base au calcul de la rente.
Étape 3 : Le calcul de la rente viagère
Le capital restant (130 000 €) est divisé par un coefficient débirentier fourni par les barèmes actuariels (ex. barème Daubry ou Daubry-Notaires), déterminé en fonction du sexe et de l’âge du crédirentier. Le résultat donne le montant de la rente annuelle, puis mensuelle.
3. L’indexation de la rente : se protéger contre l’inflation
Pour préserver le pouvoir d’achat du crédirentier au fil des ans, la rente viagère n’est jamais figée. Elle fait l’objet d’une revalorisation annuelle obligatoire.
Le contrat prévoit généralement une clause d’indexation basée sur l’indice des prix à la consommation (IPC) hors tabac, publié par l’INSEE. Chaque année, à la date anniversaire du contrat, la rente est réajustée à la hausse en fonction de la progression de cet indice.
4. Garanties et protections juridiques pour les deux parties
Puisqu’il s’agit d’un contrat s’étalant sur plusieurs années, le législateur et les notaires intègrent des garanties strictes pour prévenir tout risque d’impayé ou de litige.
Les protections indispensables pour le Vendeur (Crédirentier)
- Le privilège de vendeur avec action résolutoire : C’est la garantie ultime. Inscrite aux hypothèques, l’action résolutoire permet au vendeur, en cas d’impayés répétés de la rente, de faire prononcer la résiliation de la vente par le juge. Le vendeur récupère alors la pleine propriété de son logement et conserve l’intégralité du bouquet et des rentes déjà versées à titre d’indemnité.
- La clause de libération anticipée : Si le vendeur décide d’abandonner son droit d’occupation (par exemple pour aller en EHPAD), le logement devient libre pour l’acheteur. En contrepartie, la rente mensuelle est réévaluée à la hausse (généralement augmentée de 20 % à 30 %) pour compenser la perte de l’usage.
Les protections pour l’Acheteur (Débirentier)
- La répartition claire des charges (articles 605 et 606 du Code civil) : Le contrat définit précisément la répartition des dépenses pour éviter tout conflit. L’acheteur ne prend en charge que les gros travaux de structure (toiture, ravalement, murs porteurs), tandis que le vendeur assume l’entretien courant et les factures d’énergie.
- L’assurance-vie ou la revente du viager : En cas de décès prématuré de l’acheteur, la dette de la rente est transmise à ses héritiers. L’acheteur peut souscrire une assurance spécifique ou prévoir la possibilité de revendre le contrat viager à un nouvel acquéreur.
Synthèse
Le viager occupé est un contrat équilibré et hautement sécurisé sur le plan juridique. Il offre au senior une retraite sereine à domicile avec un pouvoir d’achat renforcé, tout en permettant à l’acheteur d’acquérir un bien immobilier de manière progressive et décotée, à condition de faire réaliser les calculs par un notaire ou un expert viagériste certifié.
Nos derniers articles
- Se faire plaisir à la retraite : Comment le viager transforme la pierre en liberté
- Viager libre vs Viager occupé : Le comparatif complet pour faire le bon choix
- Vendre sa maison en viager : Comment convaincre ses enfants et gérer sa succession ?
- Investir en viager quand on est jeune : Une stratégie patrimoniale méconnue
- Fiscalité du viager : Tout comprendre sur le bouquet, la rente et l'IFI